Thuế và hoá đơn cho người bán online từ 2026: bỏ thuế khoán, ngưỡng 500 triệu, sàn khấu trừ thuế
Tổng hợp thay đổi về thuế cho người bán online từ 2026: bỏ thuế khoán, ngưỡng 500 triệu đồng, mốc 1 tỷ đồng về hoá đơn điện tử, tỷ lệ sàn khấu trừ theo Nghị định 117/2025, ví dụ tính thuế và lịch việc cần làm.
Trong bài này
- 13 phút đọc
- 13 phần
- 9 bảng tra cứu
Mục lục
- Năm thay đổi chính từ năm 2026
- Bạn thuộc nhóm nào
- Bán trên sàn: sàn khấu trừ bao nhiêu
- Bán ngoài sàn: tự kê khai
- Cách tính thuế: hai phương pháp
- Mẫu bảng theo dõi doanh thu đơn giản
- Hoá đơn điện tử: ai cần, loại nào
- Chứng từ cần lưu
- Lịch việc cần làm trong năm
- Những điểm còn chờ hướng dẫn
- Những hiểu nhầm phổ biến
- Câu hỏi thường gặp
- Kết luận
Năm 2026 là năm thay đổi lớn nhất về thuế cho người bán hàng online trong nhiều năm: thuế khoán bị bỏ, lệ phí môn bài chấm dứt, ngưỡng doanh thu chịu thuế được nâng lên, và sàn thương mại điện tử đã khấu trừ thuế thay người bán từ giữa năm 2025. Nhiều chủ shop vẫn chưa rõ mình thuộc diện nào, phải nộp bao nhiêu và có cần xuất hoá đơn không.
Bài này tổng hợp các quy định chính theo những nguồn đã công bố, giải thích bằng ví dụ cụ thể, và đưa ra danh sách việc cần làm cho từng nhóm người bán: bán trên sàn, bán qua mạng xã hội, bán trên website riêng. Bài cũng chỉ ra những điểm còn chờ hướng dẫn chi tiết.
Lưu ý trước khi đọc: bài viết này không phải tư vấn thuế hay pháp lý. Quy định về thuế đang trong giai đoạn chuyển đổi, nhiều văn bản hướng dẫn được ban hành rải rác trong năm. Các thông tin dưới đây lấy từ nguồn ghi ở cuối bài, kiểm tra ngày 8/11/2026. Hãy đối chiếu với cơ quan thuế quản lý hoặc người làm kế toán có chuyên môn trước khi thực hiện.
Năm thay đổi chính từ năm 2026#
| Thay đổi | Nội dung | Căn cứ được nhắc tới |
|---|---|---|
| Bỏ thuế khoán | Hộ kinh doanh không nộp thuế theo mức khoán ước tính nữa, mà tự xác định doanh thu thực tế để nộp thuế | Luật Quản lý thuế (sửa đổi) |
| Chấm dứt lệ phí môn bài | Không còn thu lệ phí môn bài từ 1/1/2026 | Nghị quyết 198 của Quốc hội |
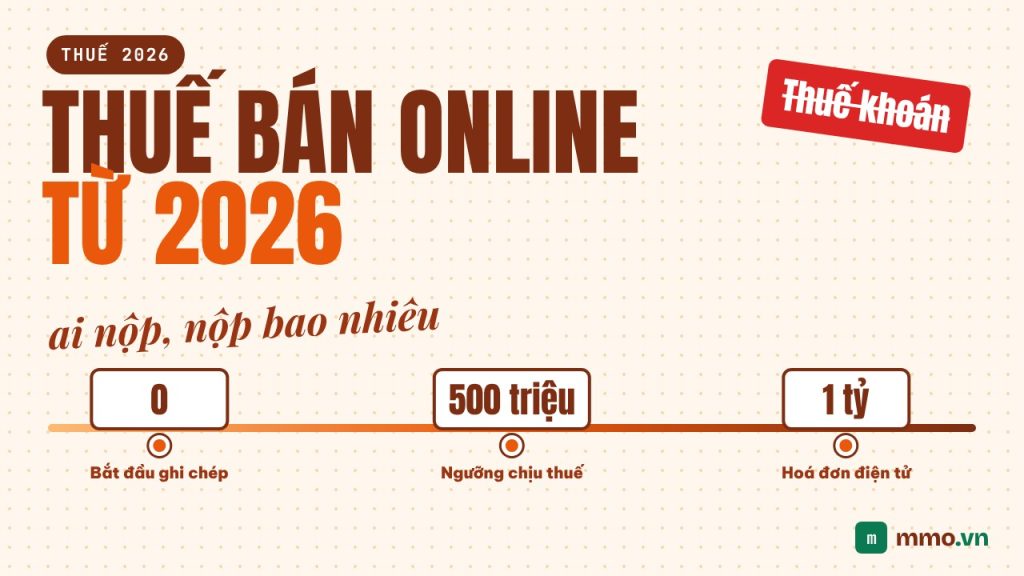
| Ngưỡng chịu thuế 500 triệu đồng | Hộ, cá nhân kinh doanh có doanh thu từ 500 triệu đồng/năm trở xuống không phải nộp thuế giá trị gia tăng và thuế thu nhập cá nhân | Luật Thuế thu nhập cá nhân (sửa đổi) |
| Ngưỡng 1 tỷ đồng về hoá đơn | Doanh thu từ 1 tỷ đồng/năm trở lên bắt buộc dùng hoá đơn điện tử có mã của cơ quan thuế hoặc hoá đơn từ máy tính tiền | Theo tổng hợp của VnExpress |
| Sàn khấu trừ thuế thay | Sàn có chức năng thanh toán khấu trừ và nộp thuế thay cho hộ, cá nhân kinh doanh, áp dụng từ 1/7/2025 | Nghị định 117/2025/NĐ-CP |
Điểm hay bị hiểu nhầm nhất: 1 tỷ đồng không phải ngưỡng miễn thuế. Ngưỡng không phải nộp thuế là 500 triệu đồng. Mốc 1 tỷ đồng liên quan tới nghĩa vụ hoá đơn điện tử.
Bạn thuộc nhóm nào#
Nghĩa vụ thuế khác nhau tuỳ cách bạn nhận tiền từ khách, không chỉ tuỳ bạn bán ở đâu:
| Nhóm | Ví dụ | Ai kê khai, nộp thuế |
|---|---|---|
| 1. Bán trên sàn có chức năng thanh toán | Shopee, TikTok Shop, Lazada (khách thanh toán qua sàn) | Sàn khấu trừ và nộp thay theo từng giao dịch |
| 2. Bán qua mạng xã hội, nhận tiền trực tiếp | Facebook, Zalo, TikTok (không qua giỏ hàng của sàn), khách chuyển khoản hoặc trả tiền mặt | Người bán tự kê khai, nộp thuế |
| 3. Bán trên website riêng | Website bán hàng, khách thanh toán chuyển khoản hoặc qua cổng thanh toán | Người bán tự kê khai, nộp thuế |
| 4. Kết hợp nhiều kênh | Vừa bán trên sàn vừa bán qua fanpage, website | Phần trên sàn: sàn khấu trừ. Phần ngoài sàn: tự kê khai. Doanh thu cả năm cộng gộp để xét ngưỡng |
Phần lớn shop nhỏ thuộc nhóm 4. Điều quan trọng là theo dõi doanh thu của tất cả các kênh cộng lại, vì ngưỡng 500 triệu đồng và 1 tỷ đồng xét trên tổng doanh thu của bạn, không phải từng kênh riêng.
Bán trên sàn: sàn khấu trừ bao nhiêu#
Theo Nghị định 117/2025/NĐ-CP, có hiệu lực từ 1/7/2025, sàn thương mại điện tử có chức năng thanh toán khấu trừ thuế trên doanh thu mỗi giao dịch theo tỷ lệ:
| Loại | Thuế giá trị gia tăng | Thuế thu nhập cá nhân (cá nhân cư trú) | Tổng |
|---|---|---|---|
| Hàng hoá | 1% | 0,5% | 1,5% |
| Dịch vụ | 5% | 2% | 7% |
| Vận tải, dịch vụ gắn với hàng hoá | 3% | 1,5% | 4,5% |
Một số điểm cần biết:
- Nếu sàn không xác định được giao dịch là hàng hoá hay dịch vụ, sàn áp dụng tỷ lệ cao nhất. Hãy khai đúng ngành hàng khi đăng sản phẩm.
- Với đơn bị huỷ hoặc trả hàng, số thuế đã khấu trừ được bù trừ vào các giao dịch khác.
- Theo VnExpress (bài ngày 20/1/2026), khoản sàn nộp thay là tạm thu: người bán có doanh thu cả năm dưới ngưỡng 500 triệu đồng sẽ được hoàn lại số thuế đã nộp. Thủ tục hoàn cụ thể phụ thuộc vào văn bản hướng dẫn, hãy theo dõi thông báo của cơ quan thuế.
Với người bán, việc cần làm là lưu lại chứng từ khấu trừ mà sàn cung cấp, để đối chiếu khi tổng hợp doanh thu cả năm và khi đề nghị hoàn thuế hoặc quyết toán.
Bán ngoài sàn: tự kê khai#
Với doanh thu từ fanpage, Zalo, website riêng, không có ai khấu trừ thay. Người bán tự xác định doanh thu và tự kê khai. Từ 1/1/2026, theo VnExpress, hộ kinh doanh tự xác định doanh thu hằng năm để nộp thuế. Với hộ dùng hoá đơn điện tử có mã, cơ quan thuế xác định số thuế và cập nhật trên ứng dụng eTax. Hộ không dùng hoá đơn điện tử thì tự xác định số thuế phải nộp.
Đây là lý do việc ghi chép doanh thu từ ngày đầu tiên trở nên quan trọng. Bán qua chuyển khoản thì mọi giao dịch đều có dấu vết trong sao kê ngân hàng, nên doanh thu khai báo cần khớp với thực tế.
Cách tính thuế: hai phương pháp#
Phương pháp 1: theo tỷ lệ trên doanh thu
Dùng khi không xác định được chi phí, hoặc khi chọn cách đơn giản. Theo tổng hợp của VnExpress (bài ngày 11/12/2025), tỷ lệ tham chiếu:
| Ngành nghề | Thuế thu nhập cá nhân | Thuế giá trị gia tăng |
|---|---|---|
| Phân phối, cung cấp hàng hoá | 0,5% | 1% |
| Sản xuất, vận tải, dịch vụ gắn với hàng hoá | 1,5% | 3% |
| Dịch vụ | 2% | 5% |
| Nội dung số (giải trí, trò chơi, phim, nhạc, quảng cáo số) | 5% | 5% |
| Ngành khác | 1% | 2% |
Với thuế thu nhập cá nhân theo phương pháp này, doanh thu tính thuế là phần vượt trên 500 triệu đồng.
Phương pháp 2: theo lợi nhuận
Dùng khi xác định được chi phí bằng chứng từ hợp lệ. Theo cùng nguồn, thuế thu nhập cá nhân tính trên lợi nhuận với thuế suất 15% nếu doanh thu dưới 3 tỷ đồng, 17% nếu từ 3 đến 50 tỷ đồng, và 20% nếu trên 50 tỷ đồng. Thuế giá trị gia tăng vẫn tính theo tỷ lệ trên doanh thu.
Ví dụ: shop bán lẻ hàng hoá, doanh thu 1 tỷ đồng/năm
Ví dụ dưới đây lấy theo cách tính trong bài của VnExpress:
| Khoản | Theo tỷ lệ trên doanh thu | Theo lợi nhuận (chi phí 800 triệu đồng) |
|---|---|---|
| Thuế giá trị gia tăng | 1% x 1 tỷ = 10 triệu | 1% x 1 tỷ = 10 triệu |
| Thuế thu nhập cá nhân | 0,5% x (1 tỷ – 500 triệu) = 2,5 triệu | 15% x (1 tỷ – 800 triệu) = 30 triệu |
| Tổng | 12,5 triệu | 40 triệu |
Ví dụ này cho thấy với ngành bán lẻ có biên lợi nhuận thực tế cao, phương pháp theo lợi nhuận có thể làm số thuế cao hơn đáng kể. Ngược lại, với hộ có chi phí rất cao so với doanh thu, phương pháp theo lợi nhuận có thể có lợi hơn. Điều kiện áp dụng từng phương pháp có thể được quy định chi tiết trong văn bản hướng dẫn, hãy hỏi cơ quan thuế hoặc kế toán trước khi chọn.
Ví dụ: shop doanh thu 400 triệu đồng/năm
Doanh thu dưới ngưỡng 500 triệu đồng: không phải nộp thuế giá trị gia tăng và thuế thu nhập cá nhân. Nếu shop bán một phần trên sàn và đã bị sàn khấu trừ, số thuế đó là tạm thu và thuộc diện được hoàn theo thủ tục được hướng dẫn. Shop vẫn nên ghi chép doanh thu đầy đủ để chứng minh khi cần.
Ví dụ: shop bán đa kênh
Một shop bán hàng hoá có doanh thu cả năm 450 triệu đồng trên sàn và 250 triệu đồng qua fanpage, tổng 700 triệu đồng. Tổng vượt ngưỡng 500 triệu đồng, dù từng kênh riêng lẻ đều dưới ngưỡng. Minh hoạ theo cách tính tỷ lệ trên doanh thu ở trên:
| Khoản | Cách tính | Số tiền |
|---|---|---|
| Thuế giá trị gia tăng ước tính cả năm | 1% x 700 triệu | 7 triệu |
| Thuế thu nhập cá nhân ước tính cả năm | 0,5% x (700 triệu – 500 triệu) | 1 triệu |
| Tổng nghĩa vụ ước tính | 8 triệu | |
| Sàn đã khấu trừ trong năm | 1,5% x 450 triệu | 6,75 triệu |
Ví dụ cho thấy hai điều. Thứ nhất, số thuế sàn khấu trừ và nghĩa vụ cuối cùng thường không khớp nhau, vì sàn chỉ thấy doanh thu trên sàn và không biết tổng doanh thu của bạn. Thứ hai, phần chênh lệch được xử lý ở bước quyết toán theo hướng dẫn của cơ quan thuế. Đây là lý do cần giữ chứng từ khấu trừ từ sàn và bảng doanh thu của từng kênh. Con số trong ví dụ chỉ để minh hoạ cách tư duy, cách quyết toán thực tế có thể khác tuỳ văn bản hướng dẫn.
Mẫu bảng theo dõi doanh thu đơn giản#
Không cần phần mềm kế toán phức tạp để bắt đầu. Một bảng tính với các cột sau đã đủ cho phần lớn shop nhỏ:
| Cột | Ghi chú |
|---|---|
| Tháng | Một dòng mỗi tháng, mỗi kênh |
| Kênh | Tên sàn, fanpage, website, bán trực tiếp |
| Doanh thu đơn giao thành công | Không tính đơn huỷ, đơn hoàn |
| Thuế sàn đã khấu trừ | Lấy từ báo cáo của sàn, để trống với kênh ngoài sàn |
| Đường dẫn chứng từ | Thư mục lưu báo cáo sàn, sao kê ngân hàng tháng đó |
| Doanh thu luỹ kế từ đầu năm | Công thức cộng dồn, để biết khi nào chạm 500 triệu, 1 tỷ đồng |
Cột doanh thu luỹ kế là cột quan trọng nhất. Nó cho bạn biết sớm khi nào cần chuẩn bị hoá đơn điện tử và cần chuẩn bị bao nhiêu tiền cho nghĩa vụ thuế, thay vì bất ngờ vào cuối năm.
Hoá đơn điện tử: ai cần, loại nào#
- Doanh thu từ 1 tỷ đồng/năm trở lên: theo VnExpress, bắt buộc dùng hoá đơn điện tử có mã của cơ quan thuế, hoặc hoá đơn khởi tạo từ máy tính tiền.
- Doanh thu dưới 1 tỷ đồng: không thuộc diện bắt buộc theo mốc trên, nhưng có thể đăng ký dùng hoá đơn điện tử. Lợi ích là cơ quan thuế xác định số thuế dựa trên hoá đơn, giảm việc tự tính.
- Khách là doanh nghiệp: khách mua để kinh doanh thường cần hoá đơn để tính chi phí. Có hoá đơn giúp bạn bán được cho nhóm khách này.
Hoá đơn có mã và hoá đơn từ máy tính tiền khác nhau thế nào
| Loại | Cách hoạt động | Hợp với |
|---|---|---|
| Hoá đơn điện tử có mã | Mỗi hoá đơn được gửi lên cơ quan thuế để cấp mã trước khi gửi cho khách | Bán hàng qua đơn đặt, giao hàng, khách doanh nghiệp |
| Hoá đơn từ máy tính tiền | Hoá đơn tạo ngay tại điểm bán từ phần mềm bán hàng kết nối với cơ quan thuế | Cửa hàng có quầy, bán lẻ trực tiếp nhiều đơn nhỏ |
Nhiều phần mềm bán hàng và quản lý đơn hiện có tích hợp sẵn hoá đơn điện tử. Khi chọn phần mềm, hãy hỏi rõ phần mềm hỗ trợ loại hoá đơn nào, chi phí theo số hoá đơn ra sao, và có kết nối với các kênh bạn đang bán không.
Chứng từ cần lưu#
Dù chọn phương pháp nào, bộ chứng từ sau giúp bạn khai thuế đúng và giải trình khi được hỏi:
- Sao kê tài khoản ngân hàng dùng để nhận tiền bán hàng. Nên dùng một tài khoản riêng cho kinh doanh, không lẫn với chi tiêu cá nhân.
- Báo cáo doanh thu và chứng từ khấu trừ từ từng sàn.
- Danh sách đơn hàng từ fanpage, website, kèm trạng thái giao thành công hay hoàn.
- Hoá đơn, hợp đồng mua hàng từ nhà cung cấp, nếu muốn tính thuế theo lợi nhuận.
- Chứng từ chi phí khác: phí vận chuyển, quảng cáo, thuê kho, lương, ưu tiên thanh toán không dùng tiền mặt.
Theo VnExpress, để được tính thuế trên lợi nhuận, người bán cần chứng từ hợp lệ như hoá đơn, hợp đồng và sao kê thanh toán không dùng tiền mặt. Chi phí trả bằng tiền mặt không có chứng từ rất khó được chấp nhận.
Lịch việc cần làm trong năm#
| Thời điểm | Việc cần làm |
|---|---|
| Đầu năm | Ước tính doanh thu cả năm của mọi kênh. Xác định có vượt 500 triệu, 1 tỷ đồng không. Tách tài khoản ngân hàng kinh doanh. |
| Hằng tháng | Tổng hợp doanh thu từng kênh vào một bảng. Tải báo cáo khấu trừ thuế từ sàn. Lưu hoá đơn nhập hàng. |
| Khi doanh thu tiến gần 1 tỷ đồng | Chuẩn bị hoá đơn điện tử: chọn nhà cung cấp, đăng ký, thử xuất hoá đơn. |
| Theo kỳ kê khai | Kê khai, nộp thuế cho phần doanh thu ngoài sàn theo hướng dẫn của cơ quan thuế quản lý. |
| Cuối năm | Đối chiếu tổng doanh thu, số thuế sàn đã khấu trừ, số thuế đã tự nộp. Làm thủ tục quyết toán hoặc đề nghị hoàn nếu thuộc diện. |
Những điểm còn chờ hướng dẫn#
Tại thời điểm các bài báo được tham khảo trong bài này đăng tải, một số nội dung vẫn đang chờ văn bản hướng dẫn chi tiết, ví dụ thủ tục hoàn số thuế sàn đã tạm thu cho người bán dưới ngưỡng, và cách quyết toán cho người bán vừa có doanh thu trên sàn vừa có doanh thu ngoài sàn. Hãy theo dõi:
- Thông báo trên ứng dụng eTax và cổng thông tin của cơ quan thuế.
- Thông báo của sàn về chứng từ khấu trừ và hoàn thuế.
- Hướng dẫn của chi cục thuế hoặc thuế cơ sở nơi bạn đăng ký.
Những hiểu nhầm phổ biến#
- “Doanh thu dưới 1 tỷ là không phải nộp thuế.” Sai. Ngưỡng không phải nộp thuế là 500 triệu đồng.
- “Sàn đã trừ thuế rồi thì không cần làm gì.” Không hẳn. Phần doanh thu ngoài sàn vẫn phải tự kê khai, và tổng doanh thu mọi kênh mới quyết định nghĩa vụ cuối cùng.
- “Bán qua Facebook, Zalo thì không ai biết.” Giao dịch chuyển khoản để lại dấu vết trong hệ thống ngân hàng. Kê khai không đúng là rủi ro lớn, không đáng để đánh đổi.
- “Doanh thu là tiền lãi.” Sai. Doanh thu là tổng tiền bán hàng, chưa trừ giá vốn và chi phí. Ngưỡng thuế xét trên doanh thu.
- “Đơn hoàn vẫn tính vào doanh thu.” Đơn bị huỷ, hoàn hàng không phải doanh thu. Sàn bù trừ số thuế đã khấu trừ cho các đơn này. Với kênh ngoài sàn, hãy ghi rõ trạng thái đơn để loại trừ.
Câu hỏi thường gặp#
Tôi mới bắt đầu bán, doanh thu còn rất ít, có cần đăng ký hộ kinh doanh không?
Điều kiện đăng ký hộ kinh doanh phụ thuộc vào quy định về đăng ký kinh doanh và hướng dẫn của địa phương, không chỉ phụ thuộc doanh thu. Hãy hỏi cơ quan đăng ký kinh doanh nơi bạn cư trú. Việc ghi chép doanh thu thì nên làm ngay từ đơn đầu tiên.
Bán cho khách nước ngoài qua website có khác không?
Có thể có quy định riêng về hoá đơn, thuế và thanh toán quốc tế. Nếu doanh thu từ khách nước ngoài đáng kể, hãy hỏi người làm kế toán có kinh nghiệm về xuất khẩu, thương mại điện tử xuyên biên giới.
Thu nhập từ affiliate, quảng cáo trên mạng xã hội tính thế nào?
Thu nhập từ hoa hồng tiếp thị liên kết, quảng cáo số thường được xếp vào nhóm dịch vụ hoặc nội dung số, với tỷ lệ cao hơn bán hàng hoá. Nền tảng chi trả đôi khi đã khấu trừ thuế. Hãy kiểm tra chứng từ chi trả và hỏi cơ quan thuế về cách xếp nhóm cụ thể.
Kết luận#
Thuế cho người bán online từ năm 2026 rõ ràng hơn nhưng cũng chặt chẽ hơn. Ba việc quan trọng nhất: theo dõi tổng doanh thu mọi kênh để biết mình ở ngưỡng nào, lưu đầy đủ chứng từ từ sàn và ngân hàng, và chuẩn bị hoá đơn điện tử trước khi doanh thu chạm 1 tỷ đồng. Phần còn lại, đặc biệt là thủ tục hoàn thuế và quyết toán, hãy theo dõi hướng dẫn chính thức và hỏi người có chuyên môn khi cần.
Nguồn: VnExpress: Bỏ thuế khoán, hộ kinh doanh tính thuế thế nào từ 2026 (11/12/2025); VnExpress: Từ 2026, bán hàng online trên sàn phải nộp thuế thế nào (20/1/2026); LuatVietnam: Hộ, cá nhân kinh doanh online bị khấu trừ thuế bao nhiêu.